IraniCard | ایرانیکارت

- 30.00 Rezensionen
- 4,0
- Downloads
- 500.000+
 Analyse von Appgk
Wer nach Finanzlösungen für den iranischen Markt sucht, landet schnell bei IraniCard | ایرانیکارت. Ich habe die App mit genau diesem praktischen Blick betrachtet: Hilft sie mir im Alltag wirklich weiter, oder ist sie am Ende nur eine mobile Fassung eines Angebots, das im Browser genauso gut funktioniert? Mein Eindruck fällt grundsätzlich positiv aus, aber mit einer wichtigen Einschränkung: Diese Anwendung ist vor allem für Menschen interessant, die bereits einen konkreten Bedarf rund um iranische Finanzdienstleistungen haben. Wer dagegen eine allgemeine Banking-App, ein klassisches Haushaltsbuch oder eine internationale Zahlungsplattform erwartet, sollte seine Erwartungen deutlich niedriger ansetzen.
Die Anwendung gehört zur Kategorie Business und wird vom Paliz Mobile Team entwickelt. Sie ist kostenlos erhältlich und richtet sich laut Alterskennzeichnung an alle Altersgruppen. Im Alltag wirkt sie weniger wie ein einzelnes Spezialwerkzeug und mehr wie ein mobiler Zugang zu einem Anbieter von Finanzlösungen. Genau darin liegt ihre Stärke, aber auch ihre Grenze: Der Nutzen hängt stark davon ab, welche Dienstleistung ich gerade benötige und ob mein persönlicher Zahlungs- oder Identifikationsweg dazu passt.
Mein Eindruck vom aktuellen Stand
Beim ersten Öffnen ist für mich entscheidend, ob eine Finanz-App sofort Orientierung bietet. Bei IraniCard ist die zentrale Frage nicht, ob sie möglichst viele allgemeine Finanzfunktionen auf einmal anbietet, sondern ob ich den passenden Service des Anbieters schnell finde. Diese Ausrichtung macht die App für bestehende oder interessierte Nutzer verständlicher als eine überladene Plattform mit vielen Bereichen, die man nie verwendet.
Der aktuelle Stand wird durch Version 4.0.3 geprägt. Das ist eine wichtige Einordnung, weil die App damit nicht wie ein völlig neuer Versuch wirkt, sondern wie ein Produkt, das bereits weiterentwickelt wurde. Gleichzeitig würde ich aus der Versionsnummer allein keine bestimmte neue Funktion ableiten. Für mich ist sie eher ein Hinweis darauf, dass die Anwendung in einem laufenden Entwicklungsprozess steckt und nicht bei einer ersten Rohfassung stehen geblieben ist.
Im Store wird IraniCard als „Anbieter von Finanzlösungen“ zusammengefasst. Diese Beschreibung ist knapp, aber sie verrät auch etwas über die richtige Nutzung: Ich sollte die App nicht mit einer deutschen Universalbank vergleichen, die Girokonto, Kartenverwaltung, Überweisungen, Sparziele und Depot in einer Oberfläche bündelt. Der sinnvollere Vergleich ist ein digitaler Zugang zu einem spezialisierten Dienstleister. Wer genau diesen Zugang braucht, kann mit einer fokussierten App besser zurechtkommen als mit einer allgemeinen Finanz-App.
Die Verbreitung ist ebenfalls ein brauchbarer Hinweis für die Einordnung. Mehr als 500.000 Installationen zeigen, dass die Anwendung nicht nur für eine kleine Gruppe von Testern gedacht ist. Die durchschnittliche Bewertung liegt bei 4,0 aus ungefähr 1.800 Bewertungen. Ich lese solche Werte nicht als Qualitätsgarantie, aber sie sprechen dafür, dass viele Nutzer zumindest einen nachvollziehbaren praktischen Nutzen gefunden haben. Die Zahl der veröffentlichten Rezensionen liegt bei rund 30, weshalb ich einzelne Nutzermeinungen nicht überbewerten würde.
Für wen der mobile Zugang sinnvoll ist
Ich sehe den größten Nutzen bei Personen, die wiederholt mit iranbezogenen Finanzvorgängen zu tun haben und nicht jedes Mal den kompletten Prozess über eine mobile Webseite starten möchten. Das kann etwa jemand sein, der regelmäßig eine bestimmte Dienstleistung des Anbieters benötigt, Informationen zu einem Vorgang prüfen möchte oder den Kontakt zu einem spezialisierten Finanzdienstleister lieber über eine App organisiert.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Auch für Nutzer, die häufig zwischen verschiedenen Ländern, Währungen oder Zahlungswegen wechseln, kann eine spezialisierte Anwendung übersichtlicher sein als mehrere allgemeine Apps. Allerdings würde ich sie nicht automatisch als Ersatz für jede andere Finanz-App installieren. Wenn mein Bedarf nur aus einer einmaligen Zahlung besteht und ich bereits einen vertrauenswürdigen Browserzugang habe, kann der zusätzliche App-Download unnötig sein.
Ein realistisches Alltagsszenario sieht für mich so aus: Ich sitze unterwegs, erhalte einen konkreten finanziellen Auftrag oder möchte einen bereits angestoßenen Vorgang kontrollieren. Statt einen Laptop zu öffnen, suche ich den passenden Bereich in der App, prüfe die Angaben und entscheide dann, ob ich den Vorgang fortsetze. Der Vorteil entsteht hier nicht durch spektakuläre Zusatzfunktionen, sondern durch den kürzeren Weg zwischen Bedarf und Anbieter.
Die besten Aspekte von IraniCard | ایرانیکارت
Das solltest du über IraniCard | ایرانیکارت wissen
Was die Versionsentwicklung praktisch bedeutet
Die aktuelle Version 4.0.3 sollte man als Momentaufnahme betrachten. Sie zeigt, welche Fassung derzeit angeboten wird, sagt aber nicht automatisch, welche Änderungen gegenüber früheren Versionen für mich sichtbar sind. Deshalb trenne ich zwischen dem, was ich aktuell beurteilen kann, und dem, was ich mir für kommende Aktualisierungen wünschen würde.
Aus Nutzersicht ist eine fortlaufende Versionsentwicklung besonders dann wertvoll, wenn sie die täglichen Reibungspunkte reduziert: verständlichere Statusanzeigen, weniger unnötige Schritte, klare Hinweise bei fehlenden Angaben und eine bessere Rückkehr zu einem begonnenen Vorgang. Gerade bei Finanzprozessen ist nicht nur die Anzahl der Funktionen wichtig. Entscheidend ist, ob ich nach einer Unterbrechung noch weiß, wo ich war und was als Nächstes passieren soll.
Bei einer App dieser Art würde ich außerdem darauf achten, ob Updates die Bedienung stabiler machen, ohne vertraute Abläufe ständig zu verändern. Bestehende Nutzer profitieren von Verbesserungen nur dann, wenn sie ihre bisherigen Wege wiedererkennen. Eine neue Oberfläche kann modern wirken und trotzdem kurzfristig mehr Aufwand erzeugen. Für mich wäre deshalb eine behutsame Weiterentwicklung überzeugender als ein ständiger Wechsel der Navigation.
Wie bestehende Nutzer von der aktuellen Fassung profitieren
Wer die Anwendung schon länger nutzt, dürfte vor allem von der Tatsache profitieren, dass der mobile Zugang weitergeführt wird. Ich würde nach einem Update zuerst prüfen, ob gespeicherte oder begonnene Abläufe weiterhin verständlich erreichbar sind. Bei Finanz-Apps ist das wichtiger als eine auffällige Startseite, denn ein vertrauter Prozess spart Zeit und verhindert Eingabefehler.
Mein praktischer Tipp wäre, die App nicht erst in einem dringenden Moment kennenzulernen. Ich würde sie zunächst in Ruhe öffnen, die wichtigsten Bereiche ansehen und mir merken, wo Informationen zu einem laufenden Vorgang zu finden sind. So kann ich später schneller reagieren, ohne unter Zeitdruck nach der richtigen Funktion zu suchen. Das ist ein kleiner, aber nicht offensichtlicher Vorteil: Eine spezialisierte App entfaltet ihren Nutzen erst, wenn ich ihre Struktur vorher einmal verstanden habe.
Ein zweiter hilfreicher Arbeitsablauf besteht darin, Angaben vor dem Absenden bewusst zu kontrollieren. Bei internationalen oder iranbezogenen Finanzvorgängen können schon kleine Abweichungen bei Namen, Kontaktdaten oder Zahlungsinformationen zu Verzögerungen führen. Ich würde deshalb nicht nur auf den sichtbaren Endbetrag schauen, sondern den gesamten Vorgang Schritt für Schritt prüfen. Die App kann mir die Oberfläche vereinfachen, aber sie ersetzt nicht meine Verantwortung für korrekte Eingaben.
Screenshots
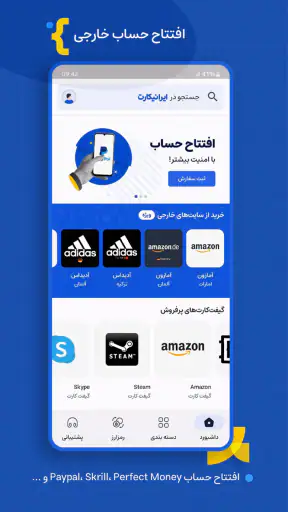
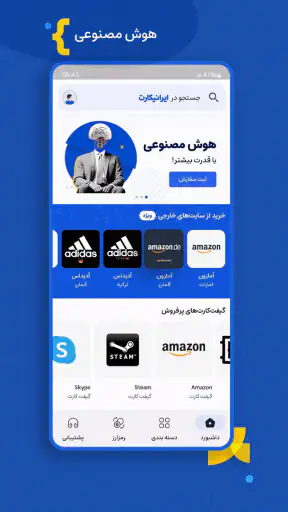
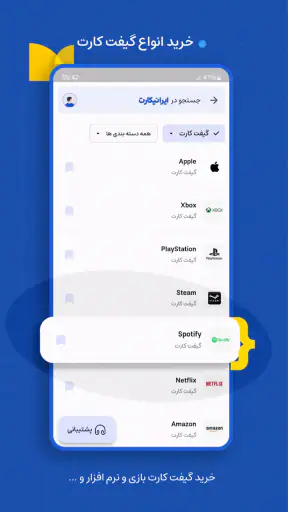
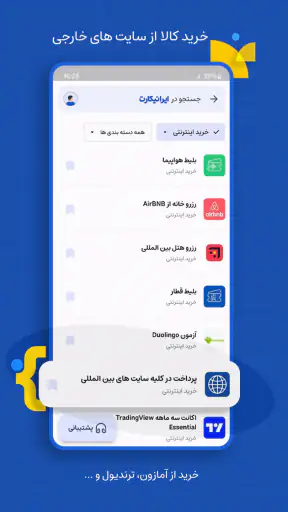
Ein dritter Punkt betrifft die Kommunikation mit dem Anbieter. Wenn ein Vorgang nicht sofort eindeutig wirkt, würde ich Screenshots oder Notizen zum Status bereithalten, bevor ich den Support kontaktiere. Das ist besonders nützlich, wenn ich zwischen App, E-Mail und einem anderen Zahlungsweg wechsle. Eine klare eigene Dokumentation macht Rückfragen präziser und verhindert, dass ich denselben Ablauf mehrfach von vorne erklären muss.
Wo ich weiterhin Reibung sehe
Die größte Einschränkung liegt in der Spezialisierung. IraniCard ist keine App, die ich jedem empfehlen würde, der einfach nur seine privaten Finanzen verwalten möchte. Für Budgetplanung, Ausgabenkategorien, Sparziele oder die tägliche Übersicht über ein gewöhnliches Bankkonto sind klassische Banking- und Haushaltsbuch-Apps wahrscheinlich die passendere Wahl. Diese Anwendungen sind auf genau solche Aufgaben zugeschnitten, während IraniCard einen anderen Schwerpunkt hat.
Auch Nutzer, die eine vollständig internationale Lösung mit möglichst vielen bekannten Zahlungsarten suchen, sollten vorher genau prüfen, ob der angebotene Dienst zum eigenen Vorhaben passt. Eine App kann technisch bequem sein und trotzdem nicht die richtige Wahl für jede Region, jede Währung oder jeden Empfänger darstellen. Ich würde deshalb zuerst den konkreten Zweck festlegen und erst danach entscheiden, ob die Installation sinnvoll ist.
Ein weiterer möglicher Stolperstein ist die Erwartung an Transparenz. Bei Finanz-Apps möchte ich vor einer Aktion möglichst klar erkennen, welche Schritte folgen, welche Angaben benötigt werden und ob mein Vorgang erfolgreich abgeschlossen wurde. Wenn diese Informationen nicht unmittelbar verständlich dargestellt sind, entsteht Unsicherheit. Gerade hier würde ich mir von einer fortlaufenden Weiterentwicklung besonders klare Statusmeldungen und leicht auffindbare Erläuterungen wünschen.
Die kostenlose Nutzung ist angenehm, sollte aber nicht mit kostenlosen Finanzvorgängen gleichgesetzt werden. Die App selbst kostet nichts, doch bei einer konkreten Dienstleistung können je nach Vorgang andere Bedingungen gelten. Ich würde daher vor jeder verbindlichen Aktion die angezeigten Details sorgfältig lesen und nicht allein deshalb fortfahren, weil der Download kostenlos war.
Vergleich mit Browser, Bank-App und allgemeinen Plattformen
Im Vergleich zu einer mobilen Webseite hat eine eigene App den Vorteil, dass ich den Anbieter schneller wiederfinde und nicht jedes Mal eine Adresse suchen muss. Das ist praktisch, wenn ich den Dienst regelmäßig nutze. Der Browser bleibt jedoch flexibler, besonders wenn ich nur einmalig zugreifen möchte oder ungern zusätzliche Apps installiere. Für diesen Nutzer ist die Anwendung nicht automatisch die bessere Lösung.
Eine gewöhnliche Bank-App ist wiederum stärker, wenn es um das eigene Konto, Überweisungen innerhalb des vertrauten Bankensystems oder die alltägliche Kontrolle von Umsätzen geht. IraniCard würde ich nicht als direkten Ersatz dafür betrachten. Ihr Wert liegt eher darin, einen spezialisierten Finanzbedarf abzudecken, bei dem eine Standard-Banking-App nicht dieselbe Ausrichtung bietet.
Allgemeine internationale Zahlungsplattformen können bei mehreren Währungen und weltweiten Empfängern bequemer sein, wenn sie den konkreten Zahlungsweg unterstützen. Dafür sind sie oft breiter angelegt und weniger auf einen bestimmten Anbieter zugeschnitten. Ich würde also nicht pauschal sagen, dass IraniCard besser ist. Sie ist dann die passendere Wahl, wenn ihre Spezialisierung genau zu meiner Situation passt und ich den zugehörigen Anbieter ohnehin verwenden möchte.
Was ich vor der ersten Nutzung prüfen würde
Vor dem ersten praktischen Einsatz würde ich mir drei Dinge notieren: den genauen Zweck, die benötigten Angaben und den gewünschten Abschluss des Vorgangs. Damit vermeide ich, die App nur aus Neugier zu öffnen und anschließend nicht zu wissen, welche Informationen ich eigentlich brauche. Bei einer Finanzanwendung ist Vorbereitung oft hilfreicher als eine möglichst schnelle Bedienung.
Ich würde außerdem darauf achten, ob mein Smartphone die Anwendung unterstützt. Als Mindestvoraussetzung wird Android ab Version 8.0 genannt. Für viele Geräte ist das unproblematisch, doch bei älteren Telefonen sollte ich die Systemversion vor der Installation kontrollieren. Wer ein sehr altes Gerät nutzt, sollte nicht erst während eines dringenden Vorgangs feststellen, dass eine Aktualisierung oder ein Gerätewechsel erforderlich ist.
Für die Sicherheit im Alltag gilt eine einfache Regel: Ich würde die App nur aus einer vertrauenswürdigen Quelle beziehen, das Gerät mit einer Sperre schützen und sensible Angaben nicht in ungeschützten Notizen kopieren. Diese Hinweise sind keine Besonderheit der Anwendung, aber bei Finanzvorgängen besonders wichtig. Komfort darf nicht dazu führen, dass Zugangsdaten oder Zahlungsinformationen leicht zugänglich auf dem Smartphone liegen.
Was ich bei kommenden Aktualisierungen beobachten würde
Bei den nächsten Versionen würde ich vor allem auf Verbesserungen achten, die bestehende Abläufe nachvollziehbarer machen. Dazu gehören für mich eine klare Rückmeldung nach jedem wichtigen Schritt, verständliche Hinweise bei Problemen und eine gute Wiederaufnahme unterbrochener Vorgänge. Solche Details entscheiden oft stärker über die Alltagstauglichkeit als zusätzliche Menüpunkte.
Ebenso wichtig wäre eine konsistente Bedienung. Wenn sich die Position zentraler Bereiche häufig ändert, müssen erfahrene Nutzer jedes Mal neu suchen. Eine gute Weiterentwicklung sollte neue Möglichkeiten ergänzen, ohne die grundlegende Orientierung zu zerstören. Ich würde daher nicht nur auf neue Funktionen schauen, sondern darauf, ob die App nach einem Update ruhiger, eindeutiger und verlässlicher wirkt.
Die vorhandene Nutzerbasis kann dabei ein Vorteil sein. Mit über 500.000 Installationen gibt es genügend praktische Nutzung, aus der sich typische Probleme erkennen lassen. Die Bewertung von 4,0 zeigt zugleich, dass die Anwendung nicht für alle Menschen gleichermaßen überzeugend ist. Für mich ist das kein Warnsignal, sondern ein Grund, die eigene Situation ehrlich mit dem Schwerpunkt der App abzugleichen.
Mein Fazit für verschiedene Nutzergruppen
Ich würde IraniCard | ایرانیکارت Personen empfehlen, die gezielt einen iranbezogenen Finanzdienstleister mobil nutzen möchten und regelmäßig auf dessen Lösungen zugreifen. Die kostenlose App kann den Weg zum Anbieter verkürzen, eignet sich für wiederkehrende Vorgänge und wirkt durch ihre Spezialisierung übersichtlicher als eine allgemeine Plattform, wenn der konkrete Bedarf passt.
Weniger passend ist sie für Menschen, die eine vollständige persönliche Finanzzentrale erwarten. Wer vor allem Kontostände, Haushaltsbudgets, Sparziele oder klassische Bankgeschäfte verwalten möchte, fährt mit einer etablierten Banking- oder Budget-App wahrscheinlich besser. Auch bei einem einmaligen, völlig anderen Zahlungszweck würde ich zuerst prüfen, ob der Browser oder ein internationaler Dienst einfacher ist.
Mein persönlicher Schluss ist deshalb ausgewogen: Die Anwendung ist kein universelles Finanzwerkzeug, muss es aber auch nicht sein. Ihr sinnvollster Platz liegt als mobiler Zugang zu einem spezialisierten Anbieter. Wenn genau dieser Zugang mein Problem löst, ist die aktuelle Fassung einen Versuch wert. Ich würde sie jedoch mit einem klar definierten Ziel installieren, die Bedingungen jedes Vorgangs aufmerksam lesen und bei zukünftigen Updates besonders auf Transparenz, Statusinformationen und stabile Abläufe achten.
Häufig gestellte Fragen zu IraniCard | ایرانیکارت
Was ist IraniCard | ایرانیکارت und wofür kann ich die App nutzen?
IraniCard ist ein digitaler Dienst für iranische Nutzer, der verschiedene Zahlungs-, Auflade- und Online-Serviceleistungen an einem Ort bündeln kann. Je nach aktuellem Angebot lassen sich beispielsweise Guthaben kaufen, internationale oder digitale Dienste bezahlen und bestimmte Finanztransaktionen verwalten. Vor dem Download sollte man die in der App verfügbaren Funktionen sowie die regionale Verfügbarkeit genau prüfen, da einzelne Services von Land, Währung und gesetzlichen Vorgaben abhängen können.
Ist IraniCard sicher und welche persönlichen Daten werden benötigt?
Bei der Nutzung von IraniCard können persönliche Angaben, Kontaktdaten und je nach gewähltem Service zusätzliche Identitäts- oder Zahlungsinformationen erforderlich sein. Die App sollte nur aus einer offiziellen Quelle installiert werden. Nutzer sollten außerdem die Datenschutzbestimmungen lesen, ein starkes Passwort verwenden und keine Zugangsdaten oder Bestätigungscodes weitergeben. Ob ein Dienst sicher genutzt werden kann, hängt auch davon ab, wie sorgfältig der Anbieter Daten schützt und Transaktionen absichert.
Kann ich mit IraniCard internationale Zahlungen oder digitale Produkte kaufen?
IraniCard kann je nach Land und aktuellem Leistungsumfang den Kauf digitaler Produkte, Aufladungen, Abonnements oder bestimmter internationaler Dienstleistungen ermöglichen. Allerdings sind nicht alle Angebote dauerhaft verfügbar. Unterstützte Währungen, Händler, Länder und Zahlungsmethoden können sich ändern. Vor einer Zahlung sollten Nutzer daher den Endbetrag, mögliche Gebühren, Lieferbedingungen und eventuelle Einschränkungen prüfen, insbesondere bei internationalen Transaktionen oder Produkten, die regional gebunden sind.
Welche Gebühren fallen bei der Nutzung von IraniCard an?
Die Kosten hängen vom jeweiligen Service, Zahlungsweg, Wechselkurs und Transaktionsbetrag ab. Neben dem angezeigten Produktpreis können Bearbeitungsgebühren, Umrechnungsaufschläge oder zusätzliche Kosten des Zahlungsanbieters entstehen. Deshalb sollte man vor dem endgültigen Bestätigen einer Bestellung die vollständige Preisübersicht aufmerksam kontrollieren. Besonders bei internationalen Käufen empfiehlt es sich, auch die Rückerstattungsbedingungen und mögliche Gebühren bei Stornierungen zu beachten.
Was kann ich tun, wenn eine Zahlung fehlschlägt oder ein gekauftes Produkt nicht geliefert wird?
Wenn eine Transaktion fehlschlägt, sollte zunächst geprüft werden, ob der Betrag tatsächlich abgebucht wurde und ob eine stabile Internetverbindung besteht. Bei digitalen Käufen empfiehlt es sich, die Bestellnummer, Zahlungszeit und verwendete E-Mail-Adresse aufzubewahren. Anschließend kann der Support von IraniCard über den offiziellen Kontaktweg kontaktiert werden. Nutzer sollten keine zweite Zahlung ausführen, bevor geklärt ist, ob die erste Transaktion noch verarbeitet wird.